Fletes elevados y cuellos de botella logísticos impulsan las acciones de Maersk en 2026
Las acciones de la compañía danesa acumulan una subida de casi el 60% en el año, mientras la demanda resiliente, las interrupciones en las rutas y las limitaciones de infraestructura presionan al transporte mundial y mantienen divididos a los analistas sobre la continuidad de la tendencia.
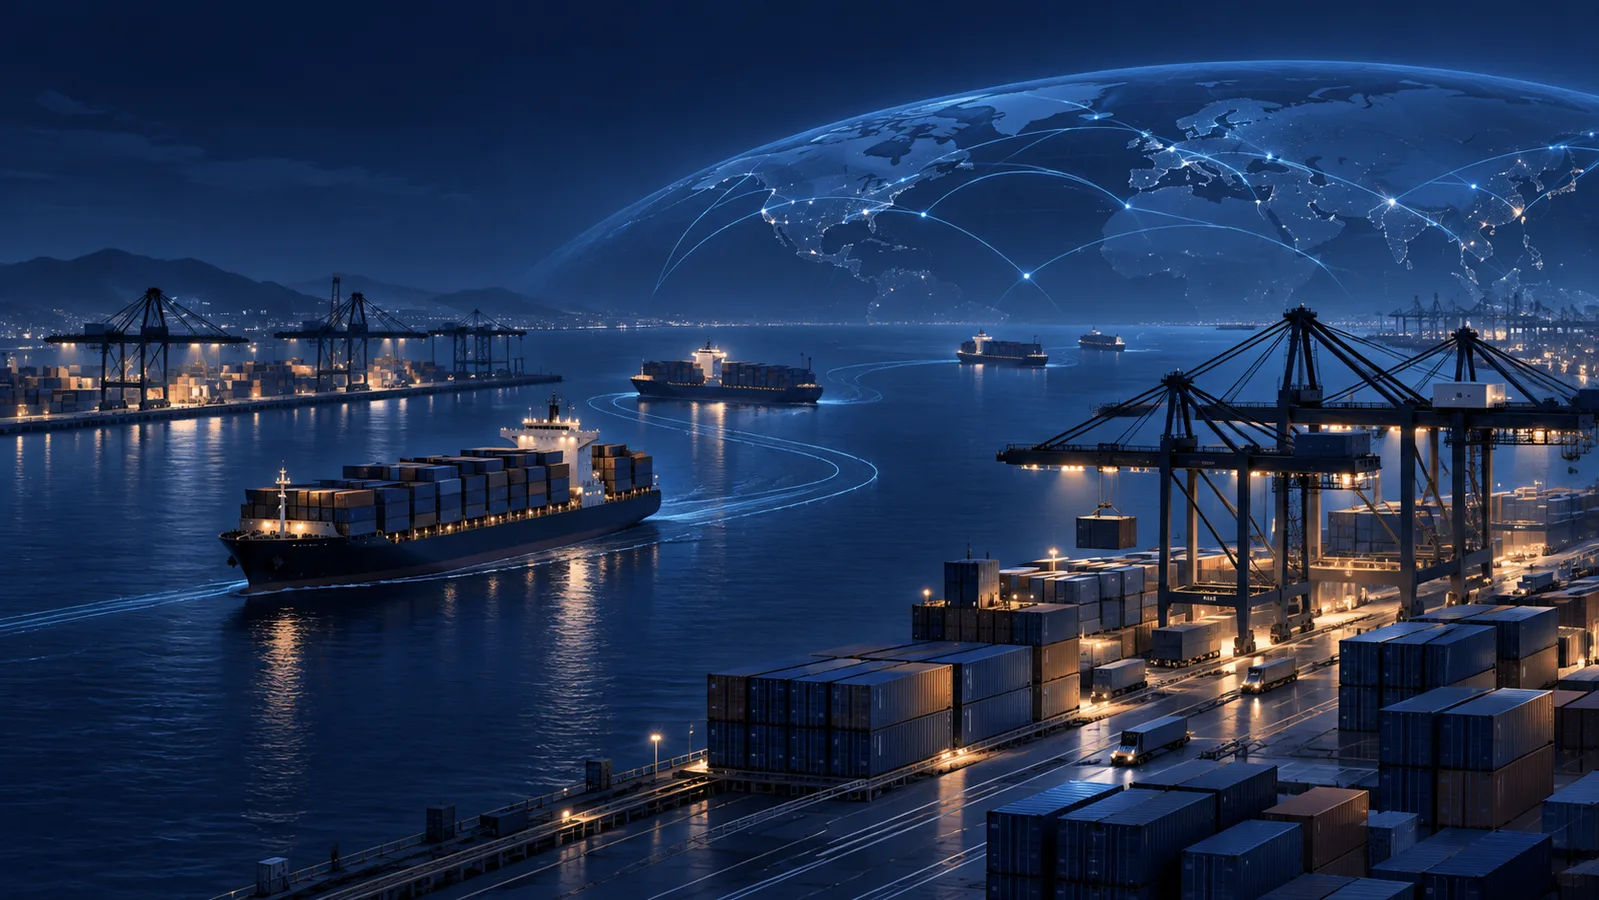
Las acciones de A.P. Moller-Maersk acumulan una valorización de casi el 60% en 2026, en un escenario de fletes marítimos más altos, demanda sólida e interrupciones en las cadenas de suministro. El desempeño llevó a la compañía danesa a elevar dos veces su previsión de resultados durante el verano del hemisferio norte.
La resiliencia de los volúmenes se produjo a pesar del conflicto en Oriente Medio y del impacto de los aranceles de Estados Unidos. En el segundo trimestre, Maersk informó un EBITDA subyacente preliminar de US$ 3.000 millones, por encima de los US$ 2.040 millones proyectados por los analistas en el consenso recopilado por LSEG. Tras la segunda revisión al alza de sus previsiones de resultados para 2026, las acciones avanzaron un 7% en las operaciones matutinas europeas del 13 de agosto.
Además de los efectos sobre las rutas marítimas, la presión sobre los fletes empezó a reflejar restricciones en tierra. Las terminales portuarias, las instalaciones de carga, las carreteras y los ferrocarriles enfrentan límites de capacidad después de años de baja inversión, mientras los volúmenes comercializados siguen creciendo. En centros asiáticos como Shanghái, la dificultad de los puertos para absorber la demanda ha provocado retrasos.
El cierre efectivo del estrecho de Ormuz, los bajos niveles de agua del río Rin y los desafíos en el Canal de Panamá también desplazaron parte de las cargas al transporte por carretera. En varios mercados, sin embargo, la capacidad de los camiones no acompaña la demanda, lo que amplía la volatilidad y los cuellos de botella logísticos.
Las interrupciones en el mar Rojo y en el estrecho de Ormuz también redujeron, en la práctica, la capacidad disponible de buques, favoreciendo a los armadores y contribuyendo al aumento de los fletes. Con la reanudación gradual de los cruces del mar Rojo por parte de algunas compañías, este apoyo puede disminuir, mientras que el exceso de capacidad tiende a presionar las tarifas a la baja a largo plazo.
A pesar de la valorización, la mayoría de los analistas seguidos por Bloomberg mantiene la cautela: solo uno de 26 profesionales tenía una recomendación de compra. La evaluación positiva de HSBC considera que Maersk está mejor posicionada que competidores de larga distancia, como Hapag-Lloyd y Cosco Shipping, porque combina transporte marítimo, logística y servicios de terminales. Según este análisis, la diversificación ayuda a amortiguar los efectos sobre los resultados.
Otras entidades prevén una desaceleración. JPMorgan evaluó que los niveles actuales de beneficios y fletes no son sostenibles a medio plazo y advirtió que la generación de caja puede no convertirse en retornos relevantes para los accionistas, ante la necesidad de aumentar las inversiones en buques para frenar la pérdida de participación de capacidad observada en los últimos seis años.
Hapag-Lloyd también registró mayores volúmenes y tarifas spot, pero sufrió un impacto de US$ 600 millones relacionado con el conflicto en Oriente Medio, principalmente por los costos de combustible y energía. Para Maersk, los próximos resultados, previstos para noviembre, son considerados por Barclays un posible catalizador positivo, aunque la duración de los factores que sostienen los fletes sigue siendo incierta.